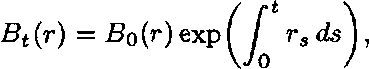§4с. Фундаментальное уравнение в частных производных для пены хеджирования
Как следует из теоремы в §4Ь, цена С(/т; Р) хеджирования и соответствующий хеджирующий портфель 7Г = (/?,7) могут быть найдены из рассмотрения свойств процесса Y = (Yt, где
Yt = Zt-1E(ZT/T|^t)- (1)
При этом значение
Yq = Е (ZTfT) (2)
есть, в точности, цена С(/г; Р),
YT = St (3)
и Yt = Xf, T.e.Yt есть значение капитала хеджирующего портфеля в момент времени t < Т.
(Это оправдывает для Y название "процесс-цена хеджирования" Сам же изложенный метод отыскания С(/т; Р) принято называть, как уже не раз отмечалось, "мартингальным")В ряде случаев удается явно найти Е ( ZT }Т) и, тем самым, дать значение цены С(/т; Р). В частности, это можно сделать в модели Блэка-Мертона-Шоулса, в которой pt и сгt являются константами. (См. далее гл. VIII.)
В работах Ф. Блэка и М. Шоулса [44] и Р. Мертона [346], опубли-кованных в 1973 г., был предложен иной метод отыскания цены С(/т; Р) и хеджирующей стратегии, основанный на рассмотрении полученного ими так называемого фундаментального уравнения.
Суть этого метода, нашедшего широкое распространение в финансовой математике (см., в частности, далее § 5с), состоит в следующем.
Рассмотрим процесс Yt, определенный в (1). Поскольку
ZT\'* - «р(- Г ^ - і Г (ї&фіУ (4,
V Л <П«><5и) 2 Jt \\a(u,Su)J J
и S—(ST, - марковскийпроцесс, то, в предположении /т—/(Т, ST),
находим, что процесс Y = (Yt,9t)t^.T является также марковским и Yt могут быть представлены в виде Y(t, St), где Y(t, х) - некоторая измеримая функция.
В работах [44] и [346] авторы отправлялись просто от предположения, что хеджирующий портфель яг = (/3,7) существует и его капитал Yt ( = X?) в момент времени t зависит не от всей прошлой истории (Su, и ^ t), а лишь только от значения в последний момент времени, т.е.
от St:Другое априорное предположение для описываемого метода состоит в том, что функция Y(t,x) считается функцией класса С1,2. Это предположение дает возможность применить к Y(t,St) формулу Ито, что приводит к следующему стохастическому дифференциальному уравнению с частными производными (для простоты записи аргументы у функций опускаются):
<5>
Рассмотрим теперь для Y иное представление:
Y(t,St)=X? =pt+jtSt. (6)
В силу самофинансируемости,
dY = 7t dSt = 7t5t (fit dt + °t dBt). (7)
Имея два представления (5) и (7) для специального семимартингала Y = Y(t,St) и пользуясь единственностью разложения специальных семимартингалов (см. §5Ь, гл. III), находим, что выражения при dB (и соответственно при dt) в (5) и (7) совпадают.
Поэтому, поскольку St > 0, t > 0, то (Р-п.н.)
8Y
7t=gg(t,St), (8)
и, болеетого, процессы (тt)t^T и St)\\ стохастически неразли-
/ t Сравнивая члены с dt в (5) и (7) и учитывая полученное соотношение (8), получаем, что должно быть выполнено ((Ах Р)-п.н., А - мера Лебега на [О, Т]) уравнение cfY 1 FflY -ft&St) + -o2{t,St)S2^{t,St) = О, 0 ^ t < Т, которое, в свою очередь, заведомо выполнено, если функция Y ~ Y(t,S) удовлетворяет следующему фундаментальному уравнению в частных производных: для 0 ^ t < Т, 0 < S < оо, F)Y 1 f)2V — (t,S) + -a2(t,St)S2-^(t,S) = 0 (9) с краевым условием Y(T,S)=f(T,S), S> 0. (10) (Ср. (9) с обратным уравнением Колмогорова (6) в §3f, гл. III.) Вопрос об отыскании решения этого уравнения, сводящийся, по край-ней мере в случае o(t, s) = о — Const, к решению стандартного уравне-ния Фейнмана-Каца (см. (19) в § 3f, гл. III), будет рассматриваться в связи с формулой Блэка и Шоулса для случая /(Т, S) — (S — К)+ в гл. VIII. Сейчас же отметим следующие обстоятельства. Предположим, что решение задачи (9)—(10) существует и является единственным. Найдем тогда у\\ по формуле (8) и определим /3t, полагая A = n*,St)-7tSt. (11) Ясно, что в силу такого определения 7* и 0t, портфель п — (/?,7) имеет капитал , в точности равный Y(t,St). A priori не ясно, конечно, почему этот портфель її, построенный по Y(t, S) - решению задачи (9)—(10), является самофинансируемым, т. dY(t,St)=4tdSt. (12) Это, однако, непосредственно следует из (5) и (9): dY(t, St) = St Ut— dt + at — dBt J dY = St-jjg U*t dt + crt dBt) = 71 dSt. (13) Итак, пусть задача (9)-(10) имеет, и притом единственное, решение Y{t,S). Тогда для построенного портфеля п = (/?, 7) его капитал X? будет ра-вен Y(t,St). При этом = /(Т,5т), = У(0,5о) будет начальной ценой портфеля тг — (/3,7). Следующие эвристические соображения показывают, что найденная (в результате решения задачи (9)—(10)) цена Х? = У(0, So) обладает свойствами "рациональности" "справедливости" "безарбитражности^ а портфель її = (/3,7) будет "оптимальным" хеджем. В самом деле, будем интерпретировать рассматриваемую задачу как задачу построения хеджирующего портфеля продавца Европейского опци- она-колл, преследующего цель конструирования стратегии, капитал которой в точности воспроизводит платежную функцию F(T, ST)- Из решения задачи (9)—(10) следует, что, продавая этот опцион по цене С = У(0, So), продавец сумеет построить стратегию тг, капитал Xj. которой будет равен f(T,ST). Представим же теперь, что назначаемая стоимость С данного опционного контракта больше, нежели У(0, So), и покупатель согласился на эту цену. Тогда ясно, что это будет арбитражной ситуацией, поскольку продавец получает чистый доход С — У (0, So), выполняя при этом все условия опционного контракта, так как существует хеджирующий портфель, который при начальной цене У (0, So) в точности воспроизводит платежное по-ручение. С другой стороны, если стоимость опциона С < У(0, So), то единствен-ность решения задачи (9)—(10) не гарантирует выполнение условий опционного контракта (по крайней мере, в классе марковских стратегий). А если же на рынке ценных бумаг такие опционы торгуются, то их следовало бы скупать и затем продавать по (большей) цене У (0, So). Описанный метод, основанный на решении "фундаментального уравнения" имеет несколько слабых мест, заключающихся в принятии ряда апри-орных допущений - "марковская структура" цены хеджирующего портфе-ля 7Г, т.е. По счастью, однако, для решения рассматриваемой задачи есть другие методы построения хеджирующих стратегий и отыскания "рациональной" стоимости С (fx; Р) (например, "мартингальный" метод, изложенный в § 4Ъ), которые показывают и то, что хеджирующий портфель существует, и то, что его цена имеет вид Y(t, St) и является достаточно гладкой, а следовательно, уравнение (9), действительно, имеет место. Более под-робный анализ для стандартного Европейского опциона-колл с f(T, ST) = (ST — К)+ будет приведен в § lb, гл. VIII, с обсуждением и использованием как "мартингального подхода" так и подхода, опирающегося на рассмотренное выше фундаментальное уравнение. 3. Приведенные выше рассуждения предполагали, что безрисковый актив (банковский счет) В(0) = (Bt(0))t^o таков, что St(0) = 1. В сущности, это предположение означает, что мы оперируем с дисконтируемыми ценами. Во многих же случаях, однако, приходится оперировать не с "относительными" ценами, которые получаются в результате дисконтирования, а с "абсолютными" ценами. В этой связи остановимся на соответствующих изменениях, предполагая, что (в "абсолютных" единицах) банковский счетЯ(г) = (Bt(r))t^о имеет вид где (rt)t^o ~ детерминированная неотрицательная функция (процентная ставка), а рисковый актив (акция) S = (St (р, o))t^o, где (15) dSt(p,o) = St(p,o)(pt dt + ot dBt) So(p, о) = So > 0. (Предположения на pt,&t, броуновское движение В = (Bt,&t)t>о -те_же,чтоив §4а.) Пусть 7г = (/?,7) - самофинансируемый портфель, (16) Xf = (3tBt(r)+ytSt(p, Xf=Y(t,St), где St = St{p, а) и Y(t, S) Є С1,2. Тогда для Y = Y(t, S) получим то же самое уравнение (5). С другой стороны, поскольку dBt(r)=rtBt(r)dt, (17) то, с учетом самофинансирования, находим, что dY(t,St) = dXf = (ъptSt + &rtBt{r)) dt + WtStdBt- (18) dY Сравнивая в (5) и (18) члены с dB, снова получаем, что 7* - —— (t,St). ab Из (16) и так же, как при выводе (9), видим, что члены при dt в (5) и (18) заведомо будут совпадать, если Y(t,S) подчиняются следующему фундаментальному уравнению: для S Є IR+ и 0 ^ t < Т с краевым условием Y(T, S) = f(T, S), S Є R+. Полезно сейчас отметить, что ц = p(t,S) не входит нив уравнение, нив краевое условие и, тем самым, Y(0, So) не зависит от /І. У(0,5о)=С(/т;Р) = Е?т/(Т,5т) (см. формулу (2) в §4Ь), а относительно меры Ру процесс S = (St)t^T по теореме Гирсанова для семимартингалов является локальным мартингалом с dSt = St 4. В связи с описанным выше подходом к определению рациональной стоимости, основанном на обращении к фундаментальному уравнению, вернемся к обсуждавшемуся в § 2d (замечание 2) вопросу о взаимоотношениях концепций арбитража, (локально) мартингальной мери и полноты. Как видно из изложенного, первоначально предложенный Ф. Б л эком и М. Шоулсом [44] и Р. Мертоном [346] метод, основанный на рассмотрении фундаментального уравнения, вовсе не аппелирует к мартингальным мерам, а устанавливает непосредственно полноту и структуру "оптимального" хеджа, исходя из единственности решения этого уравнения. (Су-ществование здесь мартингальной меры можно извлечь из вероятностного представления получаемого решения; ср. с формулой Фейнмана-Каца в § 3f, гл. III.) В этом отношении метод, применяемый Ф. Б л эком, М. Шоулсом и Р. Мертоном, оказывается полезным и в других моделях с "марковской" структурой (см., например, далее §5с).