Прості проценти
Методичний інструментарій оцінки вартості грошей за простими процентами містить систему розрахункових алгоритмів.
Прості проценти - це проценти, виплачувані лише на вихідну, або основну суму капіталу, взяту або віддану в борг.
Формула для обчислення простих процентів має такий вигляд:
 |
де SI - сума процента в грошовому вираженні;
P0 - початкова сума позичених коштів; і - процентна ставка; п - кількість періодів часу.
Приклад. Ви відкриваєте ощадний вклад на 1000 ум. гр. од., що передбачає виплату простих процентів у розмірі 8%, маєте на меті зберігати цей внесок протягом 5 років. Наприкінці п’ятирічного періоду сума накопичених процентів становитиме:
400 ум. гр. од. = 1000 ум. гр. од. · 0,08 · 5.
Для визначення майбутньої вартості внеску необхідно до вихідної інвестованої суми додати проценти, зароблені на основну суму. У цьому випадку майбутня вартість внеску [Sn) розраховується за формулою:
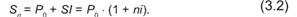 |
Таким чином,
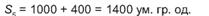 |
При нарахуванні простих відсотків обчислюється множник (1 + пі), що називається коефіцієнтом нарощення суми простих процентів.
В окремих випадках доводиться робити розрахунки в зворотному напрямку.
Приклад. Відома майбутня вартість внеску при і процентах на η років. Необхідно розрахувати спочатку інвестовану основну
суму. Така сума називається приведеною (поточною, сучасною) сумою. Для цього наведемо рівняння (3.2) у такому вигляді:
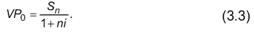
Таким чином, розглянуто механізм нарахування простих процентів. Проте у практичній діяльності при вирішенні питань, пов’язаних з оцінкою вартості грошей у часі, частіше використовуються складні проценти.
3.1.1.